
البنك الأهلي المصري يحقق 175.5 مليار جنيه صافي أرباح بعد الضرائب خلال 2025.. والأصول تتجاوز 10.6 تريليون جنيه

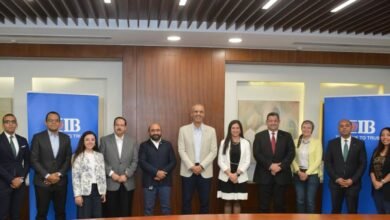
اعتمدت الجمعية العامة للبنك الأهلي المصري، خلال اجتماعها اليوم الاثنين 5 أكتوبر 2026، القوائم المالية للبنك عن السنة المالية المنتهية في 31 ديسمبر 2025، والتي أظهرت تحقيق أرباح قبل الضرائب بقيمة 312.5 مليار جنيه، فيما سجل صافي الأرباح بعد الضرائب 175.5 مليار جنيه، مقابل 133.3 مليار جنيه في ديسمبر 2024.


وسجل إجمالي المركز المالي للبنك الأهلي المصري نحو 9.2 تريليون جنيه في ديسمبر 2025، مقابل 8.1 تريليون جنيه في ديسمبر 2024، بمعدل نمو 13%، قبل أن يرتفع إلى نحو 10.6 تريليون جنيه بنهاية أغسطس 2026.
كما ارتفعت حقوق الملكية بنحو 156 مليار جنيه خلال ديسمبر 2025 مقارنة بديسمبر 2024، لتصل إلى 690 مليار جنيه.
ودائع البنك الأهلي المصري
وارتفع إجمالي ودائع عملاء البنك الأهلي المصري إلى نحو 5.7 تريليون جنيه في ديسمبر 2025، بزيادة قدرها 734 مليار جنيه عن ديسمبر 2024، وبمعدل نمو 15%، قبل أن تصل إلى نحو 6.4 تريليون جنيه بنهاية أغسطس 2026.
وبلغ عدد عملاء البنك 21.7 مليون عميل في ديسمبر 2025، مقابل 21.5 مليون عميل في ديسمبر 2024.
محفظة القروض
ونمت إجمالي محفظة قروض العملاء والبنوك بنحو 22% خلال ديسمبر 2025 مقارنة بديسمبر 2024، لتسجل 4.8 تريليون جنيه مقابل 3.9 تريليون جنيه، قبل أن تواصل نموها لتصل إلى نحو 5.8 تريليون جنيه بنهاية أغسطس 2026.
وفي قطاع تمويل المشروعات الصغيرة والمتوسطة، بلغت التمويلات المقدمة من البنك نحو 195 مليار جنيه في ديسمبر 2025، بمعدل نمو 13%، مقارنة بـ172 مليار جنيه في ديسمبر 2024، قبل أن ترتفع إلى 218 مليار جنيه بنهاية أغسطس 2026.
قروض الشركات الكبرى
وارتفعت محفظة قروض الشركات الكبرى بنحو 779 مليار جنيه لتصل إلى 4.2 تريليون جنيه في ديسمبر 2025، بمعدل نمو 23%، مقابل 3.4 تريليون جنيه في ديسمبر 2024، قبل أن تتجاوز 5 تريليون جنيه بنهاية أغسطس 2026.
ويواصل البنك الأهلي المصري دعم عملائه من الشركات وتوفير الاحتياجات التمويلية اللازمة للتوسع، إلى جانب مساندة المشروعات القومية في مختلف القطاعات.
قروض التجزئة المصرفية
وفي مجال التجزئة المصرفية، ارتفعت محفظة القروض إلى 438 مليار جنيه في ديسمبر 2025، بزيادة قدرها 81 مليار جنيه وبمعدل نمو 23% مقارنة بديسمبر 2024، قبل أن تصل إلى نحو 506 مليارات جنيه بنهاية أغسطس 2026.
تسويات الديون غير المنتظمة
وفي ملف الديون غير المنتظمة، أجرى البنك تسويات لنحو 8089 عميلًا غير منتظم، بإجمالي مديونيات بلغت نحو 35.1 مليار جنيه، إلى جانب مساندة عدد من العملاء المتعثرين وضخ تمويلات إضافية لمساعدتهم على تجاوز أزماتهم المالية بعد إجراء الدراسات اللازمة.
وانخفضت نسبة القروض غير المنتظمة إلى إجمالي القروض إلى 0.8% في ديسمبر 2025، مقابل 0.9% في ديسمبر 2024، فيما بلغت تحصيلات الديون غير المنتظمة نحو 8.2 مليار جنيه في ديسمبر 2025، مقابل 5.8 مليار جنيه في ديسمبر 2024.
717 مليون حركة عبر انستاباي
وفي إطار استراتيجية البنك للتوسع في الخدمات المصرفية الرقمية وتعزيز الشمول المالي، بلغ إجمالي عدد معاملات التحويلات اللحظية الصادرة والواردة عبر شبكة المدفوعات اللحظية IPN وتطبيق انستاباي خلال 2025 نحو 717 مليون حركة، بإجمالي قيمة 2.87 تريليون جنيه، مقابل 333 مليون حركة بقيمة 1.5 تريليون جنيه خلال 2024، بزيادة 91% في قيمة المعاملات.
كما ارتفع عدد ماكينات الصراف الآلي ATM إلى 7572 ماكينة في ديسمبر 2025، مقابل 7232 ماكينة في ديسمبر 2024، فيما زاد عدد ماكينات نقاط البيع POS إلى 758 ألف ماكينة، مقابل 633 ألف ماكينة خلال الفترة نفسها.
وبلغ عدد البطاقات الائتمانية نحو 1.9 مليون بطاقة، بينما سجل عدد بطاقات الخصم المباشر 8.4 مليون بطاقة.
أكثر من 700 فرع ووحدة مصرفية
وعلى مستوى الانتشار الجغرافي، ارتفع عدد فروع ومكاتب ووحدات البنك الأهلي المصري إلى أكثر من 700 فرع ومكتب ووحدة مصرفية منتشرة في أنحاء الجمهورية، من بينها نحو 38 فرع خدمة إلكترونية.
ويمتلك البنك كذلك مكاتب في جوهانسبرج بجنوب إفريقيا، ودبي بالإمارات العربية المتحدة، وأديس أبابا بإثيوبيا، إلى جانب فروع في نيويورك بالولايات المتحدة الأمريكية، وشنغهاي بالصين، والرياض بالمملكة العربية السعودية.
2 مليار جنيه للمسئولية المجتمعية
وفي مجال المسئولية المجتمعية، بلغت إجمالي مساهمات البنك نحو 2 مليار جنيه، وتركزت على ثلاثة محاور رئيسية تشمل القطاع الصحي وقطاع التعليم وتطوير المناطق العشوائية ومكافحة الفقر، إلى جانب دعم المرأة المعيلة ومساندة ذوي الهمم.
وأكد البنك أن مساهماته في هذا المجال تأتي وفق معايير التنمية المستدامة، بما يستهدف تحقيق أكبر أثر ممكن على المواطن المصري.
وحصل البنك الأهلي المصري خلال العام المالي 2025 على عدد من الجوائز في مجالات التجزئة المصرفية والمسئولية المجتمعية والشمول المالي والخدمات الرقمية والموقع الإلكتروني، إلى جانب تحقيق مراكز متقدمة في عدد من التصنيفات المحلية والإفريقية الصادرة عن مؤسسات دولية وإقليمية متخصصة في القطاعين الاقتصادي والمصرفي.