التكنولوجيا المالية والشمول المالي في مصر خلال الربع الأخير من 2026.. 7 تريليونات جنيه عبر «انستاباي» و67 مليون محفظة إلكترونية
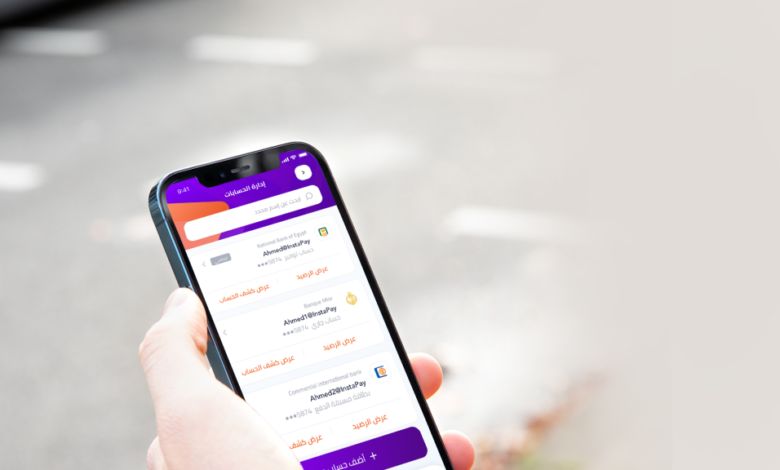

شهد قطاع التكنولوجيا المالية والشمول المالي في مصر تطورًا ملحوظًا خلال الربع الأخير من عام 2026، مدفوعًا بالتوسع في المدفوعات اللحظية والمحافظ الإلكترونية والخدمات المصرفية عبر الإنترنت والهاتف المحمول، إلى جانب تطوير الأطر التنظيمية التي تسمح بتقديم الخدمات المالية وفتح الحسابات إلكترونيًا.

وتكشف أحدث المؤشرات المعلنة خلال نوفمبر عن وصول قيمة المعاملات المنفذة عبر شبكة المدفوعات اللحظية «انستاباي» إلى نحو 7 تريليونات جنيه بنهاية سبتمبر 2026، من خلال 2.4 مليار معاملة لصالح أكثر من 24 مليون عميل، بينما بلغت قيمة معاملات المحافظ الإلكترونية نحو 4 تريليونات جنيه، بإجمالي 67 مليون محفظة.
وعلى مستوى الشمول المالي، ارتفع المعدل إلى 79% بنهاية يونيو 2026، بما يعادل 56.4 مليون مواطن يمتلكون حسابات نشطة تتيح لهم إجراء معاملات مالية، وفق بيانات البنك المركزي المصري.
وتعكس هذه الأرقام انتقال السوق من مرحلة توسيع إتاحة الخدمات المالية إلى مرحلة زيادة الاستخدام الفعلي للمدفوعات الرقمية، وتحسين تجربة العملاء، وتطوير حلول تكنولوجية تتيح الوصول إلى شرائح لم تكن تتعامل بصورة منتظمة مع المؤسسات المالية.
7 تريليونات جنيه عبر «إنستاباي» خلال 9 أشهر
كشف رامي أبو النجا، نائب محافظ البنك المركزي المصري، خلال فعاليات مؤتمر المدفوعات الرقمية والشمول المالي «PAFIX 2026»، المصاحب لمعرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، أن قيمة المعاملات المنفذة عبر شبكة المدفوعات اللحظية «إنستاباي» بلغت نحو 7 تريليونات جنيه حتى نهاية سبتمبر 2026.
ونُفذت هذه المعاملات من خلال نحو 2.4 مليار عملية، لصالح أكثر من 24 مليون عميل مسجل على الشبكة، بما يعكس اتساع الاعتماد على التحويلات اللحظية في المعاملات المالية اليومية.
ويتيح تطبيق «إنستاباي» ربط الحسابات البنكية للمستخدمين وإجراء التحويلات المالية بصورة فورية، وهو ما ساهم في تسهيل انتقال الأموال بين الحسابات وتقليل الاعتماد على بعض وسائل التحويل التقليدية.
وتتجاوز أهمية هذه المؤشرات حجم الأموال المتداولة عبر التطبيق، إذ تعكس زيادة استخدام البنية التحتية الرقمية للقطاع المصرفي، وارتفاع اعتماد الأفراد على الخدمات المالية الإلكترونية في تحويل الأموال وإدارة حساباتهم.
13 تريليون جنيه معاملات مصرفية عبر الإنترنت والهاتف المحمول
أوضح نائب محافظ البنك المركزي أن قيمة المعاملات المنفذة من خلال الخدمات المصرفية عبر الإنترنت والهاتف المحمول بلغت نحو 13 تريليون جنيه خلال النصف الأول من 2026.
وسجل عدد مستخدمي الخدمات المصرفية عبر الإنترنت نحو 20.4 مليون مستخدم، بينما بلغ عدد مستخدمي الخدمات المصرفية عبر الهاتف المحمول نحو 21.2 مليون مستخدم، وفق البيانات المعلنة خلال مؤتمر PAFIX.
وتكشف هذه الأرقام عن اتساع دور القنوات الرقمية في تقديم الخدمات المصرفية، بما يشمل الاستعلام عن الأرصدة والتحويلات وسداد الالتزامات وإدارة الحسابات، دون الحاجة إلى زيارة الفروع في عدد متزايد من المعاملات.
كما تمنح هذه القنوات البنوك فرصة لخفض تكلفة تقديم الخدمات وتحسين كفاءة التشغيل، إلى جانب توسيع قاعدة العملاء والوصول إلى مناطق لا تتوافر فيها فروع مصرفية بالقدر الكافي.
67 مليون محفظة إلكترونية ومعاملات بقيمة 4 تريليونات جنيه
شهد نشاط المحافظ الإلكترونية توسعًا ملحوظًا، إذ بلغ عدد المحافظ المعلنة نحو 67 مليون محفظة حتى سبتمبر 2026، بينما تجاوزت قيمة المعاملات المنفذة من خلالها 4 تريليونات جنيه، وفق تصريحات نائب محافظ البنك المركزي.
وتعكس هذه المؤشرات انتشار المحافظ باعتبارها إحدى الأدوات الرئيسية لإجراء المدفوعات والتحويلات المالية عبر الهاتف المحمول، خاصة بين الأفراد الذين يعتمدون على الخدمات الرقمية في تحويل الأموال وشحن الرصيد وسداد الفواتير والمشتريات.
وفي مؤشر منفصل يغطي محافظ شركات الاتصالات، أظهر تقرير الجهاز القومي لتنظيم الاتصالات ارتفاع عدد المحافظ إلى 57.01 مليون محفظة خلال النصف الأول من 2026، مقابل 46.33 مليون محفظة خلال الفترة المقابلة من 2025، بنمو 23%.
كما ارتفع عدد المعاملات المنفذة عبر هذه المحافظ بنسبة 62% على أساس سنوي، ليصل إلى 2.22 مليار معاملة، بينما زادت قيمتها بنسبة 56% إلى 2.96 تريليون جنيه، مقابل 1.9 تريليون جنيه خلال النصف الأول من 2025.
وتختلف قاعدة محافظ شركات الاتصالات عن الرقم الإجمالي للمحافظ الذي أعلنه نائب محافظ البنك المركزي، لاختلاف نطاق البيانات والجهات التي تشملها كل إحصائية.
79% معدل الشمول المالي في مصر
سجل معدل الشمول المالي في مصر 79% بنهاية يونيو 2026، ليصل عدد المواطنين الذين يمتلكون حسابات مالية نشطة إلى نحو 56.4 مليون مواطن من إجمالي 71.4 مليون مواطن في الفئة العمرية من 15 عامًا فأكثر.
وتشمل الحسابات النشطة الحسابات المصرفية وحسابات البريد ومحافظ الهاتف المحمول والبطاقات المدفوعة مقدمًا، بما يعكس اتساع نطاق الخدمات المالية التي يمكن للمواطنين استخدامها.
ووفق بيانات البنك المركزي، ارتفع معدل الشمول المالي للمرأة إلى 72.5% بنهاية يونيو 2026، مقارنة بنحو 19.1% في 2016، بمعدل نمو بلغ 327% خلال الفترة.
كما ارتفع معدل الشمول المالي للشباب من 36.3% في 2020 إلى 58% في يونيو 2026، بزيادة بلغت 85% خلال الفترة نفسها.
وتعكس هذه المؤشرات توسع مشاركة المرأة والشباب في النظام المالي الرسمي، مدعومًا بالمبادرات التي تستهدف تسهيل فتح الحسابات وإتاحة أدوات الدفع والادخار والتمويل، إلى جانب برامج التوعية المالية.
الهوية المالية الرقمية تمهد لفتح الحسابات دون زيارة الفروع
يمثل إصدار البنك المركزي المصري القواعد المنظمة لخدمات الهوية المالية الرقمية أحد أبرز التطورات التنظيمية خلال 2026، لما يتيحه من فرص لتطوير إجراءات التعرف على العملاء وتقديم الخدمات المصرفية إلكترونيًا.
وتسمح المنظومة بالتوسع في التحقق من هوية العملاء واستكمال إجراءات فتح الحسابات والحصول على الخدمات المالية عن بعد، بما يقلل الاعتماد على المستندات والإجراءات الورقية والزيارات المتكررة للفروع.
وتكتسب هذه الخطوة أهمية خاصة بالنسبة للمواطنين في المناطق البعيدة عن الفروع المصرفية، وأصحاب المشروعات الصغيرة والمتوسطة، والعملاء الذين يحتاجون إلى الحصول على خدمات مالية بصورة أسرع.
كما تمهد الهوية المالية الرقمية الطريق أمام تطوير نماذج مصرفية أكثر اعتمادًا على التكنولوجيا، بما في ذلك البنوك الرقمية التي تقدم خدماتها من خلال القنوات الإلكترونية دون الاعتماد على شبكة فروع تقليدية واسعة.
الرقابة المالية.. 1.7 مليون عملية تحقق إلكتروني و862 ألف عقد رقمي
لم يقتصر التحول الرقمي على القطاع المصرفي، بل امتد إلى الأنشطة المالية غير المصرفية الخاضعة لإشراف الهيئة العامة للرقابة المالية، وفي مقدمتها التمويل والتأمين وسوق رأس المال.
وأعلنت الهيئة، خلال مشاركتها في معرض Cairo ICT 2026، أن عمليات التحقق الإلكتروني من هوية العملاء «e-KYC» تجاوزت 1.727 مليون عملية حتى أواخر أكتوبر 2026، مقابل نحو 354 ألف عملية بنهاية 2025.
كما ارتفع عدد العقود الرقمية المسجلة إلى 862 ألف عقد، مقارنة بنحو 190 ألف عقد في نهاية 2025، بما يعكس توسع المؤسسات المالية غير المصرفية في استخدام التكنولوجيا لإتمام الإجراءات والتعاقدات إلكترونيًا.
وأوضحت الهيئة أن هذه التطورات تستند إلى الإطار التشريعي المنظم لاستخدام التكنولوجيا المالية في الأنشطة المالية غير المصرفية، وفق القانون رقم 5 لسنة 2022، والقرارات والقواعد التنفيذية المرتبطة به.
وتشمل المنظومة ضوابط التعرف الإلكتروني على العملاء، وإبرام العقود وحفظها رقميًا، وإدارة سجلات العملاء، والتحقق من الهوية الرقمية، إلى جانب متطلبات الحوكمة وإدارة المخاطر وحماية البيانات والأمن السيبراني.
المختبر التنظيمي يدعم ابتكار حلول التكنولوجيا المالية
أشارت الهيئة العامة للرقابة المالية إلى أن المختبر التنظيمي يمثل إحدى الأدوات المستخدمة لاختبار الحلول المالية والتكنولوجية الجديدة في بيئة منظمة وتحت إشراف رقابي.
واستقبل المختبر 67 طلبًا، وأصدر 67 مذكرة إرشادية تنظيمية، فيما حصل 11 مشروعًا على موافقات مبدئية، وانتقل مشروعان إلى مرحلة الاختبار الفعلي في السوق.
وتتيح هذه الآلية للشركات الناشئة والمؤسسات المالية اختبار نماذج أعمال جديدة قبل التوسع في تقديمها، مع مراعاة المتطلبات التنظيمية وحماية حقوق المتعاملين.
كما تعمل الهيئة على دراسة توظيف الذكاء الاصطناعي في تحليل بيانات الأسواق، والتنبؤ بالمخاطر، واكتشاف مؤشرات الاحتيال مبكرًا، بما يعزز كفاءة الرقابة على الأنشطة المالية غير المصرفية.
صندوق «إنكلود» والشركات الناشئة.. أكثر من 200 شركة في منظومة التكنولوجيا المالية
شهدت منظومة الشركات الناشئة في التكنولوجيا المالية توسعًا ملحوظًا بدعم من المبادرات التي تستهدف توفير التمويل والتدريب والتوجيه، إلى جانب تطوير البيئة التنظيمية الداعمة للابتكار.
وأشار رامي أبو النجا، نائب محافظ البنك المركزي، خلال فعاليات PAFIX 2026، إلى تطور عدد الشركات المرتبطة بالمنظومة من 23 شركة إلى أكثر من 200 شركة، في إطار الجهود الرامية إلى دعم الابتكار المالي وتوسيع مشاركة الشركات الناشئة.
كما أشار إلى دور صندوق «إنكلود» في دعم الشركات العاملة في هذا المجال، بما يتيح تطوير حلول جديدة في المدفوعات والخدمات المصرفية الرقمية والتكنولوجيا المالية.
وتسهم هذه المنظومة في تعزيز المنافسة داخل سوق الخدمات المالية، وتوفير حلول أكثر تنوعًا للأفراد والتجار والشركات، فضلًا عن جذب الاستثمارات إلى قطاع التكنولوجيا المالية.
34 ألف طالب يستفيدون من مبادرة «فينيولوجي»
يمثل الاستثمار في الكوادر البشرية أحد محاور تطوير التكنولوجيا المالية، في ظل زيادة الطلب على المهارات المرتبطة بالبرمجة وتحليل البيانات والذكاء الاصطناعي والأمن السيبراني.
وفي هذا السياق، أعلن نائب محافظ البنك المركزي أن مبادرة «فينيولوجي» استفاد منها نحو 34 ألف طالب، من خلال تنفيذ ما يقرب من 1060 مشروعًا رقميًا.
كما يتعاون البنك المركزي مع المعهد المصرفي المصري لتطوير برامج تدريبية متخصصة في التكنولوجيا المالية والذكاء الاصطناعي، ومن بينها دبلومة «AI for Banking»، بهدف تأهيل الكوادر لمتطلبات العمل المصرفي الحديث.
وتساعد هذه البرامج على ربط التعليم بالتطبيقات العملية، وتشجيع الطلاب على تطوير حلول تكنولوجية يمكن توظيفها في الخدمات المالية والمصرفية.
الاستراتيجية الوطنية الثانية للشمول المالي 2026-2030
يعمل البنك المركزي المصري على إعداد الاستراتيجية الوطنية الثانية للشمول المالي للفترة من 2026 إلى 2030، استكمالًا للنتائج التي تحققت خلال الاستراتيجية السابقة.
وتتبنى الاستراتيجية الجديدة مفهومًا يتجاوز مجرد امتلاك الحسابات أو إتاحة الخدمات، ويركز على الاستخدام الفعلي والآمن والمستدام للمنتجات المالية، مع دعم المشروعات الصغيرة والمتوسطة ورواد الأعمال، وتعزيز دمج الاقتصاد غير الرسمي في المنظومة الرسمية.
وتستند الاستراتيجية إلى قياس الشمول المالي من جانبي العرض والطلب، بما يساعد على تحديد الفجوات القائمة والتحديات التي تحول دون الاستخدام الفعال للخدمات.
كما تتضمن محاورها تطوير الحلول الرقمية والابتكار، ودعم التمويل المستدام والاقتصاد الأخضر، ورفع الوعي المالي، وتعزيز حماية حقوق العملاء، وتطوير البنية التحتية المالية والتكنولوجية.
ويستهدف البنك المركزي من خلال هذه المرحلة توسيع استفادة الفئات الأقل وصولًا إلى الخدمات المالية، وعلى رأسها المرأة والشباب وسكان المناطق الريفية وأصحاب المشروعات الصغيرة والمتوسطة.
المدفوعات الرقمية.. توسع في البنية التحتية
تواكب زيادة استخدام الخدمات الرقمية توسعًا في البنية التحتية اللازمة لتنفيذ المعاملات الإلكترونية.
وأظهر تقرير الاستقرار المالي الصادر عن البنك المركزي المصري أن عدد ماكينات الصراف الآلي بلغ 26,457 ماكينة بنهاية مارس 2026، فيما تجاوز عدد نقاط البيع الإلكترونية 1.4 مليون ماكينة.
كما وصل عدد رموز الاستجابة السريعة «QR Code» المستخدمة في عمليات التحصيل إلى نحو مليون رمز بنهاية مارس 2026، بزيادة سنوية بلغت 14%.
وسجلت شبكة المدفوعات اللحظية 843 مليون معاملة خلال الربع الأول من 2026، بقيمة تجاوزت تريليوني جنيه، بينما بلغت قيمة معاملات محافظ الهاتف المحمول نحو 1.6 تريليون جنيه خلال الفترة نفسها، من خلال 60.3 مليون حساب محفظة، بنمو سنوي بلغ 28.7% في عدد الحسابات و28.2% في قيمة المعاملات.
وتوضح هذه البيانات أن التوسع في التكنولوجيا المالية لا يعتمد على التطبيقات وحدها، بل يرتبط بانتشار نقاط قبول المدفوعات وأجهزة الصراف الآلي والبنية التكنولوجية التي تتيح تنفيذ المعاملات وتسويتها بكفاءة.
الذكاء الاصطناعي والأمن السيبراني.. ملامح المرحلة المقبلة
فرض التوسع في الخدمات المالية الرقمية تحديات جديدة تتعلق بحماية بيانات العملاء وتأمين المعاملات ومواجهة محاولات الاحتيال الإلكتروني، وهو ما جعل الأمن السيبراني والذكاء الاصطناعي من أبرز الملفات المطروحة خلال فعاليات PAFIX وCairo ICT 2026.
وتتجه المؤسسات المالية إلى استخدام أدوات تحليل البيانات والذكاء الاصطناعي في تقييم الجدارة الائتمانية، وتطوير الخدمات وفق احتياجات العملاء، ورصد العمليات غير المعتادة، وتحسين إدارة المخاطر.
وفي المقابل، يتطلب التوسع في هذه التطبيقات تعزيز أنظمة حماية البيانات والتحقق من الهوية ومراقبة المعاملات، مع الالتزام بالضوابط التنظيمية المتعلقة بالخصوصية والأمن السيبراني.
التكنولوجيا المالية والشمول المالي.. من إتاحة الحساب إلى الاستخدام الفعلي
تعكس المؤشرات المعلنة خلال الربع الأخير من 2026 اتساع قاعدة الخدمات المالية الرقمية في مصر، مع وصول معاملات «إنستاباي» إلى 7 تريليونات جنيه، ومعاملات المحافظ الإلكترونية إلى 4 تريليونات جنيه، وارتفاع معدل الشمول المالي إلى 79%.
لكن التحدي المقبل لا يرتبط فقط بزيادة عدد الحسابات أو المحافظ، وإنما بتحويلها إلى أدوات يستخدمها المواطنون بصورة منتظمة في الادخار والتحويل والدفع والحصول على التمويل، إلى جانب توسيع استفادة المشروعات الصغيرة والمتوسطة من الخدمات المالية الرسمية.
وتظل حماية العملاء، وتحسين جودة الخدمات، وتطوير البنية التكنولوجية، وتوسيع نطاق التثقيف المالي، من العوامل الأساسية لاستدامة هذا النمو، بما يعزز دور التكنولوجيا المالية في دعم الاقتصاد الرقمي وتوسيع قاعدة المشاركة في النشاط الاقتصادي.