سوق العقارات في مصر يعيد ترتيب أوراقه.. ضغوط الأسعار تدفع المشترين لإعادة بيع الوحدات وتغير خريطة الاستثمار
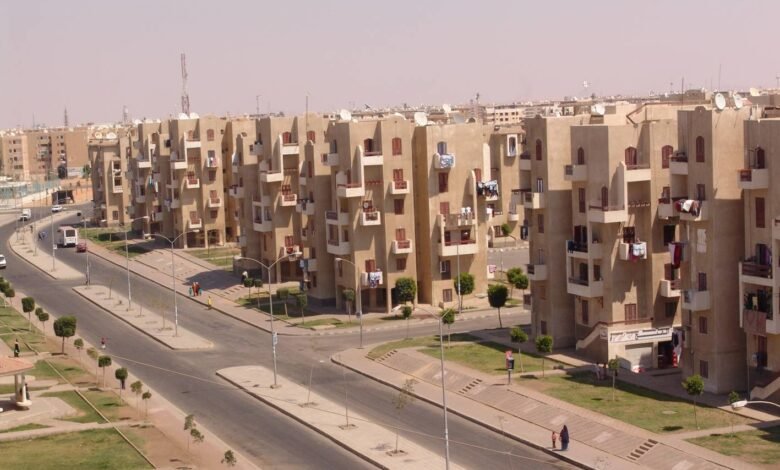

يشهد سوق العقارات المصري مرحلة من إعادة التوازن، مع تصاعد الضغوط الناتجة عن ارتفاع أسعار الوحدات وتكاليف البناء والتمويل، إلى جانب تراجع القدرة الشرائية لشريحة من العملاء، وهو ما دفع بعض المشترين إلى البحث عن حلول للتخارج من تعاقداتهم العقارية قبل استكمال سداد الأقساط.
وفي المقابل، لا تزال السوق تستقطب استثمارات محلية وخليجية، مع اتجاه متزايد نحو الشراكات بين المطورين المصريين والمستثمرين الإقليميين، بدلا من الاقتصار على الاستحواذات المباشرة، في ظل استمرار الاهتمام بالمشروعات السكنية والساحلية والمدن الجديدة.
تراجع المبيعات يعيد تشكيل المنافسة
أظهرت بيانات شركة «ذا بورد كونسالتنج» أن القيمة الإجمالية لمبيعات أكبر 10 شركات تطوير عقاري في مصر تراجعت بنسبة 6.5% خلال الربع الأول من 2026، لتسجل نحو 271 مليار جنيه، مقابل 290 مليار جنيه خلال الفترة المقابلة من العام السابق.
كما انخفض عدد الوحدات المبيعة بنحو 15% إلى قرابة 15.5 ألف وحدة، وهو ما يعكس تباطؤا في وتيرة المبيعات رغم استمرار ارتفاع أسعار العقارات.
وتشير هذه المؤشرات إلى تغير سلوك العملاء، مع زيادة أهمية القدرة على السداد ومقارنة الأسعار وشروط التعاقد، بدلا من الاعتماد على توقعات ارتفاع قيمة الوحدات مستقبلا وحدها.
سوق التنازل عن العقود يكشف ضغوط السيولة
من أبرز التطورات التي شهدتها السوق خلال الأشهر الأخيرة اتساع نشاط إعادة بيع الوحدات من خلال التنازل عن العقود القائمة، إذ يلجأ بعض المشترين إلى نقل التزاماتهم إلى مشترين جدد للحصول على السيولة أو تقليل الأعباء المالية.
ووفقا لبيانات منصة «عقار إكزيت» التي نقلتها صحيفة الأهرام، بلغ عدد الوحدات المعروضة أو الجاري مراجعتها عبر المنصة نحو 6400 وحدة، بقيمة إجمالية تتجاوز 92.5 مليار جنيه، حتى منتصف سبتمبر 2026.
وأشارت البيانات إلى أن أكثر من 70% من البائعين كانوا مستعدين للتنازل عن جزء من المبالغ التي سبق سدادها للمطورين لتسريع التخارج، مع تسجيل خصومات في بعض الحالات تراوحت بين 25% و35% مقارنة بالأسعار الحالية التي يعلنها المطورون.
ولا تعني هذه المؤشرات بالضرورة دخول السوق في أزمة شاملة، لكنها تكشف عن وجود فجوة بين الأسعار المعلنة والقدرة الفعلية لبعض المشترين على الاستمرار في سداد الأقساط، كما تبرز أهمية سوق إعادة البيع في توفير مؤشرات إضافية عن الطلب والسيولة.
الاستثمار الخليجي يتجه إلى الشراكات
على صعيد الاستثمار، يتزايد توجه المستثمرين الخليجيين إلى إقامة شراكات وتحالفات مع المطورين المصريين لتنفيذ مشروعات جديدة، بدلا من الاعتماد على الاستحواذ الكامل على الشركات أو الأصول العقارية.
ووفقا لتقرير نشرته «الأهرام أونلاين» في يونيو 2026، تراوحت التقديرات المرتبطة بالمشروعات والاستثمارات الخليجية في القطاع العقاري المصري بين 35 و40 مليار دولار خلال العام، وتشمل مشروعات جديدة وتوسعات وشراكات تطويرية.
وتتركز مجموعة من هذه الاستثمارات في الساحل الشمالي ورأس الحكمة والقاهرة الجديدة والمدن العمرانية الجديدة، مع امتداد الاهتمام إلى المشروعات متعددة الاستخدامات والضيافة الفندقية.
ويعكس هذا التوجه رغبة الشركات في تقاسم المخاطر والاستفادة من الخبرات المحلية وشبكات التسويق والقدرات التمويلية، في سوق تتطلب استثمارات كبيرة وفترات تنفيذ طويلة.
القدرة الشرائية تحدد اتجاه الطلب
تظل القدرة الشرائية للعملاء أحد أبرز العوامل المؤثرة في مستقبل السوق، إذ أدى ارتفاع أسعار الوحدات وتكاليف التمويل إلى زيادة أهمية أنظمة السداد، وقيمة المقدم، وحجم الأقساط الشهرية عند اتخاذ قرار الشراء.
وفي ظل هذه الظروف، تزداد أهمية الوحدات المتوسطة السعر والمشروعات التي تتوافر بها خدمات ومرافق فعلية، إلى جانب المواقع القريبة من مناطق العمل ووسائل النقل والخدمات الأساسية.
كما أصبح تقييم المطور العقاري وسجل تسليماته والجدول الزمني للتنفيذ وشروط التعاقد من العناصر الرئيسية التي يقارن بينها المشترون قبل اتخاذ القرار.
وبالنسبة إلى المستثمرين، لم يعد ارتفاع السعر المعلن وحده كافيا لتقييم جدوى شراء وحدة عقارية، إذ يتطلب القرار حساب العائد الإيجاري المتوقع، وتكاليف الصيانة والتشغيل، ومدى سهولة إعادة البيع، ومقارنة هذه العوائد بتكلفة التمويل.
التمويل العقاري أمام اختبار جديد
تواجه أنشطة التمويل العقاري تحديا يتمثل في ضرورة التوفيق بين ارتفاع قيمة الوحدات وقدرة العملاء على تحمل الأقساط، خاصة مع استمرار تأثير أسعار الفائدة في تكلفة الاقتراض.
وأظهرت بيانات الهيئة العامة للرقابة المالية، التي أوردها تقرير للأهرام في سبتمبر 2026، ارتفاع قيمة التمويل العقاري خلال النصف الأول من العام بنسبة 25% إلى 27.6 مليار جنيه، مقابل 22.1 مليار جنيه خلال الفترة نفسها من 2025.
في المقابل، تراجع عدد المستفيدين بنحو 9% إلى 7945 مستفيدا، مقابل 8729 مستفيدا في الفترة المقابلة، بما يعكس زيادة متوسط قيمة التمويل لكل عميل دون اتساع مماثل في قاعدة المستفيدين.
وتبرز هذه الأرقام أهمية تطوير حلول تمويلية تتناسب مع دخول الأسر، وتوسيع نطاق الوحدات القابلة للتمويل، إلى جانب تعزيز الشفافية في الأسعار وشروط التعاقد.
مستقبل السوق يرتبط بالتوازن بين السعر والطلب
تتوقف اتجاهات السوق العقارية خلال الفترة المقبلة على قدرة المطورين على التكيف مع تغير سلوك العملاء، وإدارة تكاليف الإنشاء والتمويل، وتوفير وحدات تتناسب مع مستويات الطلب الفعلي.
كما ستظل الشراكات الاستثمارية والتوسع العمراني من العوامل المؤثرة في حركة السوق، لكن استدامة النمو ستتطلب تحقيق توازن بين تدفق الاستثمارات وتوافر وحدات قابلة للشراء والسداد، مع الالتزام بجداول التنفيذ والتسليم.
وبين استمرار الاستثمار في المشروعات الكبرى والضغوط التي تواجه بعض المشترين، تبدو السوق في مرحلة تتزايد فيها أهمية السيولة وجودة المنتج العقاري والقدرة على التسعير الواقعي، بما يجعل المنافسة المقبلة مرتبطة بقدرة الشركات على تلبية احتياجات العملاء، وليس فقط إطلاق مشروعات جديدة.