
الفائدة على أعتاب اجتماع المركزي.. التضخم وسعر الصرف يحددان القرار في 24 سبتمبر
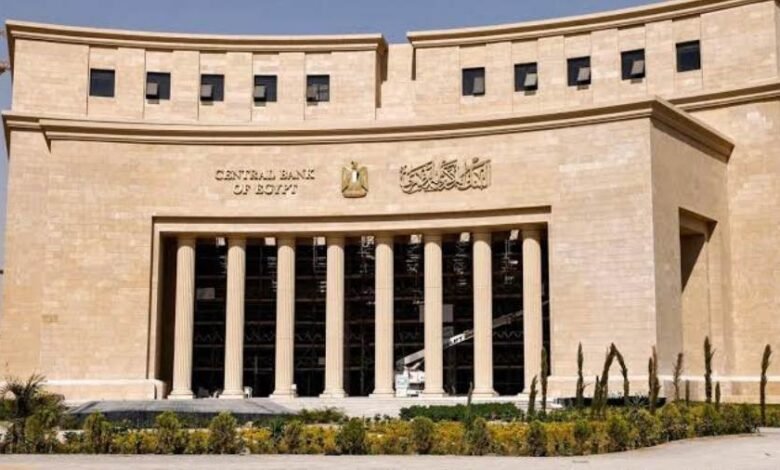

تتجه أنظار القطاع المصرفي والأسواق المصرية إلى اجتماع لجنة السياسة النقدية بالبنك المركزي المصري، المقرر عقده يوم الخميس 24 سبتمبر 2026، لحسم مصير أسعار الفائدة الأساسية، وسط توقعات متزايدة بالإبقاء على معدلات العائد الحالية دون تغيير، في ظل توازن بين تحسن مسار التضخم ومخاطر التطورات الإقليمية والعالمية.


ويأتي الاجتماع المرتقب في وقت أبقى فيه البنك المركزي المصري أسعار الفائدة دون تغيير خلال اجتماعه الأخير في 20 أغسطس، عند 19% للإيداع لليلة واحدة، و20% للإقراض، و19.5% لسعر العملية الرئيسية، كما ثبت سعر الائتمان والخصم عند 19.5%.
مورجان ستانلي يرجح تثبيت الفائدة
وتعززت توقعات التثبيت بعدما رجح بنك الاستثمار الأمريكي “مورجان ستانلي” إبقاء البنك المركزي المصري على أسعار الفائدة عند مستوياتها الحالية خلال اجتماع 24 سبتمبر.
وبحسب تقرير نقلته تقارير اقتصادية حديثة، يتوقع مورجان ستانلي استمرار سياسة تثبيت أسعار الفائدة حتى نهاية 2026، رغم تحسن آفاق التضخم، مشيرا إلى استمرار حالة عدم اليقين المرتبطة بالتوترات الجيوسياسية في المنطقة.
ولا يمثل هذا التوقع قرارا رسميا، وإنما قراءة لمؤسسة استثمارية لمسار السياسة النقدية خلال الفترة المقبلة، بينما تظل لجنة السياسة النقدية صاحبة القرار النهائي بناء على تقييمها للبيانات الاقتصادية والمالية.
التضخم.. عامل رئيسي أمام لجنة السياسة النقدية
ويأتي اجتماع سبتمبر بعد ظهور أحدث بيانات التضخم عن أغسطس، والتي أظهرت ارتفاع التضخم الأساسي السنوي إلى 14.9% مقابل 14.7% في يوليو، بينما سجل التضخم الأساسي الشهري 0.3% خلال أغسطس.
وكان البنك المركزي قد أشار في بيانه الصادر عقب اجتماع أغسطس إلى أن التضخم العام ارتفع في يوليو إلى 14.9% مقابل 14.3% في يونيو، كما ارتفع التضخم الأساسي إلى 14.7% من 14.3%.
ورغم ارتفاع القراءات السنوية، رأى البنك المركزي أن التطورات الشهرية للأسعار أظهرت استقرارا واسعا، وأن آثار الصدمات السابقة تتلاشى تدريجيا، كما توقع بدء تراجع التضخم تدريجيا اعتبارا من الربع الأول من 2027.
ويستهدف البنك المركزي وصول التضخم إلى 7% ±2 نقطة مئوية خلال الربع الرابع من 2026، بحسب الإطار المعلن للسياسة النقدية، مع استمرار تقييم المخاطر المحيطة بمسار الأسعار.
لماذا قد يفضل المركزي الانتظار؟
أحد العوامل التي تدعم سيناريو التثبيت هو أن أسعار الفائدة الحالية تمنح السياسة النقدية درجة من التشدد، وهو ما يرى البنك المركزي أنه ضروري لترسيخ توقعات التضخم والحفاظ على سعر فائدة حقيقي موجب.
وكان المركزي قد أوضح في بيانه الأخير أن الإبقاء على أسعار العائد عند مستوياتها الحالية يستهدف الحفاظ على هامش موجب مناسب لسعر العائد الحقيقي، بما يدعم استمرار المسار النزولي للتضخم.
وفي المقابل، لا تزال هناك مخاطر قد تؤثر في قرار اللجنة، أبرزها التطورات الجيوسياسية، وتحركات أسعار السلع عالميا، وتداعيات أي ضغوط على سعر الصرف أو التدفقات النقدية الأجنبية.
8.25% خفضا للفائدة منذ بداية دورة التيسير
ويأتي اجتماع سبتمبر بعد سلسلة من التحركات في أسعار الفائدة خلال الفترة الماضية، إذ خفض البنك المركزي أسعار العائد الأساسية بإجمالي 8.25% خلال 12 اجتماعا سابقا، قبل أن ينتقل إلى تثبيت أسعار الفائدة في الاجتماعات الأخيرة.
وشهد عام 2026 حتى الآن عدة اجتماعات للجنة السياسة النقدية انتهت بالإبقاء على أسعار الفائدة دون تغيير، بما في ذلك اجتماعات أبريل ومايو ويوليو وأغسطس، عند مستويات 19% للإيداع و20% للإقراض و19.5% للعملية الرئيسية.
ويعني ذلك أن اجتماع 24 سبتمبر يأتي في مرحلة مختلفة عن بداية دورة خفض الفائدة، إذ أصبح التركيز أكبر على مدى قدرة الاقتصاد على استيعاب مستويات العائد الحالية، وعلى تطورات التضخم وسعر الصرف قبل اتخاذ أي خطوة جديدة.
3 سيناريوهات أمام المركزي
وتدور التوقعات بشأن اجتماع الخميس حول ثلاثة مسارات رئيسية: تثبيت أسعار الفائدة، أو خفضها، أو رفعها.
ويظل التثبيت هو السيناريو الذي حظي بتوقعات معلنة من مؤسسات وخبراء في الأيام الأخيرة، من بينهم مورجان ستانلي، في ظل الحاجة إلى مراقبة مسار التضخم والتطورات الإقليمية.
أما خفض الفائدة، فيرتبط بتحسن مستدام في مؤشرات التضخم ووجود مساحة أكبر للتيسير النقدي دون التأثير سلبا في استقرار الأسعار أو سوق الصرف.
في المقابل، قد يصبح رفع الفائدة مطروحا إذا ظهرت ضغوط أقوى على التضخم أو سعر الصرف أو تدفقات رؤوس الأموال، وهو ما يجعل بيانات الأسابيع المقبلة عن الأسعار والأسواق عاملا مهما في تقييم المسار النقدي.
القرار المرتقب وتأثيره على السوق
ويمثل قرار لجنة السياسة النقدية أحد أهم الأحداث الاقتصادية خلال سبتمبر، نظرا لتأثير أسعار الفائدة في تكلفة الاقتراض، وعوائد أدوات الادخار، وقرارات الاستثمار، إلى جانب انعكاساتها على السيولة والطلب المحلي.
وفي حالة التثبيت، سيواصل الجهاز المصرفي العمل بأسعار العائد الحالية، بينما سيكون تركيز الأسواق على لهجة بيان البنك المركزي وما إذا كان سيقدم إشارات بشأن المسار المحتمل للفائدة خلال الاجتماعين المتبقيين من العام.
أما في حالة أي تغيير في أسعار الفائدة، فمن المتوقع أن تترك الخطوة انعكاسات مباشرة على تسعير المنتجات المصرفية والائتمان والاستثمار، وهو ما يجعل قرار 24 سبتمبر يتجاوز مجرد تحديد رقم الفائدة إلى كونه مؤشرا على اتجاه السياسة النقدية خلال الأشهر الأخيرة من 2026.
ويبقى القرار النهائي مرهونا بتقييم لجنة السياسة النقدية للبيانات المتاحة وقت الاجتماع، خصوصا التضخم، وسعر الصرف، وتدفقات النقد الأجنبي، والنشاط الاقتصادي، والمخاطر الإقليمية والعالمية، وليس بالتوقعات المسبقة للمؤسسات أو الخبراء.