من بطاقات «ميزة» إلى الخدمات الرقمية والتمويل.. كيف يستفيد موظفو الحكومة من الخدمات البنكية؟
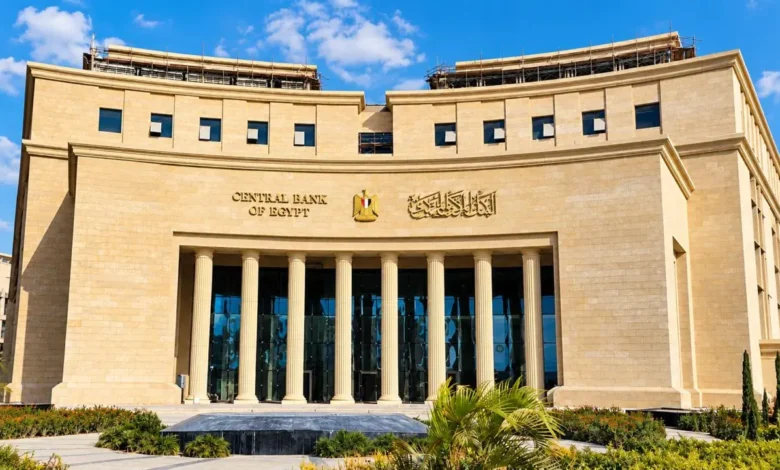

تتعدد الخدمات المصرفية المتاحة للعاملين بالجهاز الإداري للدولة في مصر، مع تطور منظومة صرف المرتبات إلكترونيا والتوسع في استخدام بطاقات الدفع الوطنية «ميزة»، بما يتيح للموظفين الحصول على مستحقاتهم المالية وإجراء عمليات السحب والشراء والإيداع، إلى جانب الاستفادة من المحافظ الإلكترونية وخدمات الدفع الرقمي والمنتجات التمويلية التي تقدمها البنوك.


وتأتي هذه الخدمات في إطار جهود الدولة لتعزيز الشمول المالي والتحول إلى مجتمع أقل اعتمادا على النقد، من خلال دمج العاملين بالجهات الحكومية في منظومة المدفوعات الإلكترونية، وتيسير حصولهم على الخدمات المصرفية دون الحاجة إلى التعامل النقدي المباشر.
بطاقات «ميزة» بوابة التعاملات المصرفية لموظفي الدولة
تمثل بطاقات «ميزة» المخصصة لصرف مستحقات العاملين بالدولة إحدى الركائز الرئيسية لمنظومة الدفع الإلكتروني الحكومي، إذ تتيح للموظفين استلام الرواتب والحوافز والمكافآت من خلال البطاقات، واستخدامها في السحب النقدي والشراء من نقاط البيع الإلكترونية، وفقا لنوع البطاقة والخدمات المفعلة عليها.
وتوضح بيانات مركز الدفع والتحصيل الإلكتروني الحكومي الانتهاء من الإجراءات التعاقدية لخدمة الدفع الإلكتروني لمستحقات العاملين في 3062 وحدة حسابية من إجمالي 3200 وحدة، مع تفعيل المنظومة من خلال 11 بنكا إلى جانب الهيئة القومية للبريد، وإصدار 4.9 مليون بطاقة للعاملين الموجودين بالخدمة، جرى تفعيل 4.6 مليون بطاقة منها، وفقا للأرقام المنشورة على موقع المنظومة.
وتتيح المنظومة للجهات الإدارية تحويل مستحقات العاملين إلكترونيا، بما يقلل الحاجة إلى تداول الأموال النقدية داخل المؤسسات، ويوفر الوقت والجهد المرتبطين بإجراءات صرف الرواتب.
بنك مصر يقدم بطاقات مجانية لصرف مستحقات العاملين
ويقدم بنك مصر بطاقات «ميزة» المخصصة لصرف مستحقات العاملين بالدولة، دون تحميل الموظف مصروفات تحويل الراتب، كما يصدر البطاقة لأول مرة مجانا دون رسوم إصدار أو تجديد، وفقا للمزايا المعلنة من البنك.
وتتيح البطاقة عمليات الشراء والسحب والإيداع، إلى جانب إمكانية ربطها بمحفظة بنك مصر الإلكترونية BM Wallet، بما يسمح للموظف بالاستفادة من الخدمات المالية الرقمية.
ومن المزايا التي توفرها الخدمة إمكانية إعادة تغذية البطاقة أكثر من مرة خلال الشهر الواحد، سواء بالراتب أو الحوافز أو المكافآت، دون مصاريف أو عمولات، فضلا عن إرسال رسائل نصية للعاملين عند إضافة الرواتب أو تنفيذ عمليات السحب.
ويشير البنك إلى استحواذه على حصة تبلغ 48% من إجمالي المستفيدين من خدمة صرف مرتبات العاملين بالدولة، وفقا للبيانات المنشورة على موقعه.
خدمات البنك الأهلي المصري والبنوك المشاركة
ويشارك البنك الأهلي المصري ضمن البنوك العاملة في منظومة صرف مستحقات العاملين بالدولة إلكترونيا، من خلال إصدار بطاقات المرتبات وتوفير قنوات تتيح للموظفين الوصول إلى مستحقاتهم واستخدامها في المعاملات المالية.
وتضم قائمة البنوك المشاركة في المنظومة عددا من المؤسسات المصرفية، إلى جانب بنك مصر والبنك الأهلي المصري، بما يتيح للجهات الحكومية اختيار البنك المتعاقد معها لتنفيذ عمليات صرف المستحقات، وفقا للترتيبات المعمول بها داخل كل جهة.
وتوفر هذه المنظومة بنية أساسية يمكن البناء عليها للتوسع في استخدام الحسابات المصرفية والخدمات الرقمية، بدلا من اقتصار تعامل الموظف مع البطاقة على سحب الراتب نقدا.
المحافظ الإلكترونية والدفع الرقمي
وتتيح المحافظ الإلكترونية للعاملين بالدولة تنفيذ عدد من المعاملات المالية باستخدام الهاتف المحمول، مثل تحويل الأموال وسداد الفواتير والمدفوعات المختلفة، بما يقلل الحاجة إلى التوجه لفروع البنوك أو الاحتفاظ بمبالغ نقدية كبيرة.
وتوفر البنوك العاملة في السوق المصرية تطبيقات مصرفية ومحافظ إلكترونية تتيح متابعة المعاملات وإجراء التحويلات وسداد بعض الالتزامات، مع اختلاف الخدمات والحدود المالية والرسوم وفقا لكل بنك ونوع المحفظة.
كما تدعم منظومة الدفع الإلكتروني الحكومية تنفيذ المدفوعات والتحصيلات من خلال قنوات متعددة، في إطار بنية رقمية مؤمنة بالتعاون مع البنك المركزي المصري والقطاع المصرفي.
التمويل الشخصي وتيسيرات لأصحاب المرتبات الحكومية
وبعيدا عن بطاقات صرف المرتبات، يستطيع العاملون بالدولة الاستفادة من برامج التمويل الشخصي التي تقدمها البنوك، سواء من خلال تحويل الراتب إلى البنك أو تقديم مستندات إثبات الدخل، وفقا لشروط كل برنامج والضوابط الائتمانية.
وتشمل المنتجات التمويلية التي يمكن أن تتاح للموظفين القروض الشخصية، وتمويل شراء السيارات، والتمويل العقاري، وإمكانية شراء المديونيات من بنوك أخرى، مع اختلاف قيمة التمويل ومدة السداد وسعر العائد والمستندات المطلوبة من عميل إلى آخر.
ويقدم بنك مصر، على سبيل المثال، برامج للقروض الشخصية للعاملين بالدولة، بما في ذلك العاملون بالجهات غير المتعاقدة على تحويل المرتبات، من خلال برامج تعتمد على إثبات الدخل، وتصل قيمة التمويل في أحد البرامج المعلنة إلى 1.5 مليون جنيه، بمدة سداد تصل إلى 8 سنوات، مع تطبيق الشروط والضوابط الائتمانية الخاصة بالبنك.
كما يتيح بنك ناصر الاجتماعي منتج «في حب مصر» للتمويل النقدي الموجه إلى موظفي الحكومة وأصحاب المعاشات الجدد، بقيم تمويل تبدأ من 50 ألف جنيه وتصل إلى 300 ألف جنيه، وبمدد سداد تتراوح بين 3 و10 سنوات، وفقا للشروط والمستندات التي يحددها البنك.
الراتب المقدم.. خدمة مرتبطة ببطاقات المرتبات
ومن الخدمات التي سبق إتاحتها ضمن جهود تطوير منظومة المرتبات الحكومية خدمة «الراتب المقدم» عبر بطاقات «ميزة»، بهدف تشجيع الموظفين على استخدام البطاقات في المشتريات الإلكترونية ونقاط البيع بدلا من سحب كامل الراتب نقدا.
وكان البنك المركزي المصري قد أعلن بالتعاون مع وزارة المالية تفعيل هذه الخدمة في عام 2022، بما أتاح الاستفادة من جزء من الراتب مقدما في عمليات الشراء، مع خصم المبلغ المستخدم من راتب الشهر التالي وفقا لقواعد الخدمة آنذاك.
وتحتاج الاستفادة من هذه الخدمة إلى الرجوع إلى البنك المصدر للبطاقة للتأكد من استمرار إتاحتها وشروطها الحالية، إذ لا ينبغي اعتبار الضوابط والمزايا التي أُعلنت عند إطلاقها شروطا سارية تلقائيا في الوقت الحالي.
التثقيف المالي وتطوير الخدمات المصرفية
ولا تقتصر جهود تعزيز الشمول المالي لموظفي الدولة على إصدار البطاقات وصرف الرواتب إلكترونيا، بل تمتد إلى تشجيع الاستخدام الفعلي للخدمات المصرفية، وتعريف العاملين بكيفية إدارة الحسابات والمدخرات، واستخدام وسائل الدفع الرقمية بصورة آمنة.
ويظل التحدي الأساسي هو الانتقال من مجرد امتلاك بطاقة لصرف الراتب إلى الاستفادة من مجموعة أوسع من الخدمات المالية، بما يشمل الادخار والتحويلات والمدفوعات والتمويل، وهو ما يتطلب استمرار التنسيق بين وزارة المالية والبنك المركزي والبنوك والجهات الحكومية.
ومع توسع البنية التكنولوجية للمدفوعات، تمثل منظومة المرتبات الحكومية نقطة انطلاق لزيادة تعامل الموظفين مع القطاع المصرفي، وتعزيز قدرتهم على الوصول إلى الخدمات المالية، بما يدعم أهداف الشمول المالي والتحول الرقمي في مصر.