
CIB يقتنص المركز الثاني عالميا في تصنيف فوربس لأفضل البنوك أداء في 2026
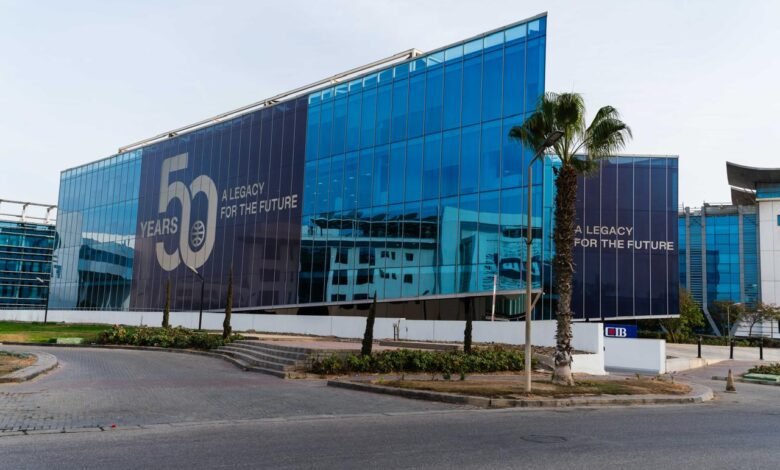

حجز البنك التجاري الدولي-CIB موقعا متقدما على خريطة القطاع المصرفي العالمي، بعدما حل في المركز الثاني عالميا ضمن فئة البنوك متوسطة الحجم في قائمة فوربس لأفضل البنوك أداء في العالم لعام 2026، في تصنيف يستند إلى مجموعة من المؤشرات المالية والتشغيلية لقياس أداء المؤسسات المصرفية حول العالم.


وجاء CIB في المركز الثاني خلف بنك SoFi الأمريكي، ضمن تصنيف أعدته مجلة فوربس بالتعاون مع مؤسسة Statista، وشمل 500 بنك من 89 دولة، مع توزيع المؤسسات المشاركة على فئات وفقا لحجم كل بنك.
ولا يأتي ترتيب البنك التجاري الدولي في التصنيف باعتباره جائزة منفصلة، وإنما ضمن ترتيب عالمي لأفضل البنوك أداء، وهو ما يجعل وصف الإنجاز الأدق هو حصول CIB على المركز الثاني عالميا ضمن فئة البنوك متوسطة الحجم في تصنيف فوربس لعام 2026.
مؤشرات مالية وراء تصنيف CIB
اعتمد تصنيف فوربس وStatista على مجموعة من مؤشرات الأداء المالي الموحدة التي تسمح بإجراء مقارنات بين البنوك العاملة في أسواق مختلفة ونماذج أعمال متنوعة.
وشملت معايير التقييم الربحية، ومعدلات النمو، وجودة الأرباح، وقوة رأس المال ومصادر التمويل، إلى جانب جودة الأصول والكفاءة التشغيلية.
ويعكس دخول CIB ضمن المراكز المتقدمة في التصنيف أداء البنك عبر مجموعة من المؤشرات المالية والتشغيلية، إلى جانب قدرته على الحفاظ على قاعدة رأسمالية ومركز مالي يدعمان توسع أعماله وتطوير خدماته المصرفية.
كما يرتبط الأداء المصرفي للبنك بتنوع قطاعات الأعمال التي يخدمها، إذ لا يقتصر نشاطه على الخدمات المصرفية التقليدية، وإنما يمتد إلى قطاعات الشركات والاستثمار والأفراد وعدد من الأنشطة المالية الأخرى.
الخدمات المصرفية للشركات
يمثل قطاع الخدمات المصرفية للشركات أحد القطاعات الرئيسية في نموذج أعمال البنك التجاري الدولي-CIB، ويقدم مجموعة متنوعة من المنتجات والخدمات الموجهة إلى الشركات.
وتشمل هذه الخدمات الحسابات الجارية والودائع والسحب على المكشوف والقروض والتسهيلات الائتمانية، إلى جانب خدمات العملات الأجنبية والمنتجات المالية المشتقة.
وتتيح هذه المنظومة للبنك التعامل مع احتياجات الشركات التمويلية والمصرفية، سواء من خلال المنتجات الائتمانية أو الخدمات المرتبطة بإدارة السيولة والمعاملات المالية.
الخدمات المصرفية الاستثمارية
يمتد نشاط CIB أيضا إلى الخدمات المصرفية الاستثمارية، التي تشمل تداول الأدوات المالية والتمويل المهيكل والتأجير التمويلي للشركات.
كما يقدم البنك خدمات استشارية مرتبطة بعمليات الاندماج والاستحواذ، بما يعزز تنوع مصادر الإيرادات والخدمات التي يقدمها لقطاع الشركات والمستثمرين.
وتشكل هذه الأنشطة جزءا من منظومة الخدمات المالية التي يقدمها البنك، بالتوازي مع الخدمات المصرفية التقليدية.
الأفراد.. منظومة متنوعة من المنتجات
وعلى مستوى الخدمات المصرفية للأفراد، يقدم CIB مجموعة من المنتجات التي تغطي الاحتياجات اليومية والتمويلية والاستثمارية للعملاء.
وتشمل هذه الخدمات المصرفية الخاصة، والحسابات الجارية وحسابات التوفير والودائع، ومنتجات الادخار والاستثمار، وخدمات الحفظ، إلى جانب بطاقات الائتمان والخصم والقروض الاستهلاكية والتمويل العقاري.
كما تشمل الأنشطة الأخرى للبنك أعمالا مالية متنوعة، من بينها إدارة الأصول، بما يعكس اتساع نطاق الخدمات التي يقدمها عبر مختلف قطاعات العملاء.
51 عاما في السوق المصرفية المصرية
تأسس البنك التجاري الدولي-CIB في 1 يونيو 1975، ويقع مقره الرئيسي في محافظة الجيزة، ويعد من البنوك العاملة في السوق المصرفية المصرية.
وخلال مسيرته، تطور نموذج أعمال البنك ليشمل قطاعات متعددة من الخدمات المصرفية والمالية، مع تركيز على خدمة الشركات والأفراد وتقديم المنتجات المصرفية والاستثمارية.
ويأتي تصنيف فوربس لعام 2026 في سياق تنافس البنوك العالمية على تحقيق مستويات مرتفعة من الربحية والنمو وكفاءة التشغيل، مع اختلاف أحجام المؤسسات وطبيعة الأسواق التي تعمل بها.
ماذا يعني المركز الثاني لـCIB؟
تكمن أهمية التصنيف في أنه يضع البنك التجاري الدولي-CIB ضمن مجموعة البنوك التي خضعت للمقارنة وفقا لمجموعة موحدة من مؤشرات الأداء المالي، وليس وفقا لمؤشر واحد منفرد.
فالتقييم شمل الربحية والنمو وجودة الأرباح وقوة رأس المال ومصادر التمويل وجودة الأصول والكفاءة التشغيلية، وهي مؤشرات ترتبط بصورة مباشرة بقدرة المؤسسات المصرفية على إدارة أعمالها وتحقيق النمو والحفاظ على متانة مركزها المالي.
وبذلك يعكس المركز الثاني عالميا ضمن فئة البنوك متوسطة الحجم في تصنيف فوربس لعام 2026 حضور CIB في قائمة المؤسسات المصرفية التي حققت مستويات متقدمة وفقا للمنهجية التي اعتمدتها فوربس وStatista.
ويأتي هذا الترتيب في وقت تتجه فيه البنوك حول العالم إلى تطوير نماذج أعمالها وتنويع منتجاتها، مع التركيز على الكفاءة التشغيلية وجودة الأصول وقوة رأس المال، وهي العناصر التي أصبحت جزءا أساسيا من تقييم الأداء المصرفي في الأسواق العالمية.