رفع الفائدة يعيد رسم خريطة العائد والتمويل في البنوك المصرية.. شهادات الادخار والقروض تحت المراجعة
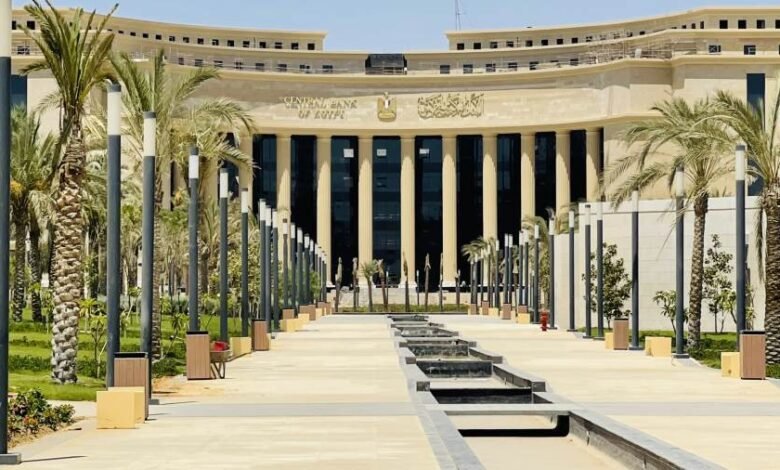

دخلت البنوك العاملة في السوق المصرية مرحلة جديدة من مراجعة أسعار العائد على المنتجات الادخارية والتمويلية، عقب قرار البنك المركزي المصري رفع أسعار الفائدة الأساسية بواقع 1% خلال اجتماع لجنة السياسة النقدية يوم 29 أكتوبر 2026، في أول زيادة منذ مارس 2024، وهو ما يفتح الباب أمام تحركات جديدة في أسعار الشهادات والودائع وتكلفة الاقتراض خلال الفترة المقبلة.
ورفع البنك المركزي سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر الإقراض إلى 21%، كما زاد سعر العملية الرئيسية وسعر الائتمان والخصم إلى 20.5%، مستهدفًا تعزيز السياسة النقدية التقييدية واحتواء الضغوط التضخمية والحفاظ على المسار النزولي لمعدلات التضخم.
وتأتي أولى التداعيات المباشرة للقرار داخل القطاع المصرفي من خلال مراجعة أسعار العائد على الأوعية الادخارية، إذ بدأت البنوك دراسة انعكاس الزيادة على شهادات الادخار والودائع وحسابات التوفير، بما يتيح لها تحديد مدى الحاجة إلى طرح منتجات بعوائد جديدة أو تعديل أسعار المنتجات القائمة، وفقًا لهيكل السيولة وتكلفة الأموال لدى كل بنك.
وتبرز الشهادات ذات العائد المتغير ضمن المنتجات الأسرع تأثرًا بقرار المركزي، إذ ترتبط أسعار العائد عليها بتحركات أسعار الفائدة الأساسية، وهو ما يعني انعكاس الزيادة عليها وفقًا لشروط كل شهادة وآلية احتساب العائد. ومن بين المنتجات المطروحة في السوق شهادتا «البلاتينية» من البنك الأهلي المصري و«القمة» من بنك مصر، إلى جانب منتجات أخرى ذات عائد متغير.
وفي المقابل، لا يعني قرار رفع الفائدة زيادة عائد جميع الشهادات القائمة بصورة تلقائية؛ فالشهادات ذات العائد الثابت تستمر وفق السعر والشروط المحددة عند إصدارها حتى نهاية أجلها، بينما تخضع الشهادات المتغيرة لقواعد الربط والتعديل المنصوص عليها في شروط كل منتج.
ومن المتوقع أن تشهد الفترة المقبلة منافسة بين البنوك على جذب المدخرات بالجنيه المصري، خاصة إذا قررت بعض المؤسسات المصرفية طرح شهادات جديدة بعوائد أعلى أو تعديل أسعار منتجاتها القائمة، في محاولة للحفاظ على قاعدة العملاء وتعزيز السيولة المحلية، مع مراعاة تكلفة الأموال والاحتياجات التمويلية لكل بنك.
وعلى جانب التمويل، ينعكس رفع أسعار الفائدة على تكلفة الاقتراض، خاصة بالنسبة للقروض والتسهيلات الائتمانية ذات العائد المتغير أو المرتبط بأسعار البنك المركزي، إذ يمكن أن ترتفع تكلفة خدمة هذه التمويلات وفقًا لشروط التعاقد، بينما تظل أسعار القروض ذات العائد الثابت خاضعة للاتفاق المبرم بين البنك والعميل.
ويمتد التأثير إلى تمويل الشركات والمشروعات، حيث ترتفع تكلفة الحصول على تسهيلات ائتمانية جديدة أو تجديد بعض التسهيلات متغيرة العائد، وهو ما قد يدفع الشركات إلى إعادة تقييم خطط الاقتراض والتوسع الاستثماري، خصوصًا الأنشطة التي تعتمد بدرجة كبيرة على التمويل المصرفي.
كما تتجه أنظار البنوك إلى سوق أدوات الدين الحكومية، إذ يمكن أن تؤثر زيادة أسعار الفائدة في العائد المطلوب على أذون وسندات الخزانة في الطروحات الجديدة، بما ينعكس على تكلفة الاقتراض الحكومي وعلى قرارات البنوك الاستثمارية وإدارة محافظها المالية. وشهدت السوق بالفعل متابعة لتأثير القرار على عوائد أدوات الدين المطروحة بعد اجتماع لجنة السياسة النقدية.
وتفرض هذه التطورات على إدارات البنوك تحقيق توازن بين جذب المدخرات بأسعار عائد تنافسية، وإدارة تكلفة الأموال، والحفاظ على هوامش الربحية، في ظل احتمالات ارتفاع تكلفة الودائع بالتزامن مع زيادة العائد على بعض التسهيلات التمويلية والاستثمارات الجديدة.
وفي المقابل، قد يستفيد أصحاب المدخرات من ارتفاع العائد على المنتجات متغيرة الفائدة أو الشهادات الجديدة التي قد تطرحها البنوك، بما يعزز جاذبية الادخار بالجنيه، خاصة في ظل استمرار الضغوط التضخمية. إلا أن الأثر الفعلي على القوة الشرائية للمدخرات سيظل مرتبطًا بمستويات التضخم والعائد الصافي الذي يحصل عليه العميل.
وتواجه البنوك كذلك تحديًا في إدارة العلاقة بين العائد على المدخرات وتكلفة الائتمان، إذ إن زيادة أسعار الإقراض قد تحد من الطلب على التمويل لدى بعض العملاء والشركات، في الوقت الذي تستهدف فيه السياسة النقدية الحد من الضغوط التضخمية وتهدئة الطلب.
وكان البنك المركزي قد أوضح أن قراره جاء في ضوء تصاعد المخاطر الخارجية، وارتفاع أسعار عدد من السلع الأساسية، خاصة الطاقة والسلع الزراعية، إلى جانب تسارع التضخم الشهري خلال سبتمبر، رغم تراجع معدلي التضخم العام والأساسي على أساس سنوي إلى 13.9% و14.1% على الترتيب.
وتستهدف لجنة السياسة النقدية وصول متوسط التضخم إلى 7%، مع هامش زيادة أو انخفاض يبلغ نقطتين مئويتين، خلال الربع الرابع من عام 2027، مؤكدة استمرار تقييم قراراتها وفق تطورات الاقتصاد ومسار الأسعار والمخاطر المحيطة به.
وبذلك، لا يقتصر تأثير رفع الفائدة على تغيير أسعار العائد المعلنة، بل يمتد إلى قرارات البنوك بشأن إدارة السيولة وتسعير التمويلات وتوزيع استثماراتها، فضلًا عن قرارات الأفراد والشركات المتعلقة بالادخار والاقتراض، في وقت تترقب فيه السوق المصرفية ما ستسفر عنه مراجعات البنوك لمنتجاتها خلال الأيام المقبلة.