من قطاعات المخاطر إلى قيادة البنك الزراعي.. محمد أبو السعود ومسيرة مصرفية تقود تطوير التمويل الزراعي
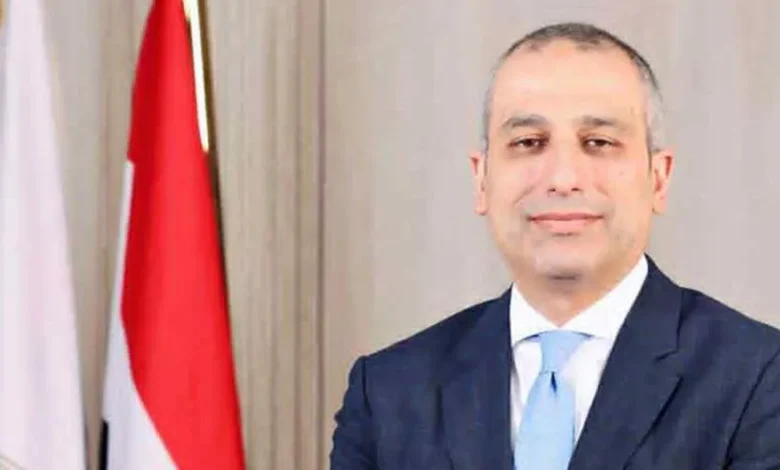

لم تكن رحلة محمد أبو السعود إلى منصب الرئيس التنفيذي للبنك الزراعي المصري وليدة خطوة واحدة، بل جاءت امتدادًا لمسيرة مصرفية بدأت عام 1997، وتنوعت محطاتها بين العمل بالفروع والائتمان والعمليات المصرفية وإدارة المخاطر، قبل أن يصل إلى المناصب التنفيذية العليا ويتولى قيادة أحد أهم البنوك المتخصصة في تمويل القطاع الزراعي.
ومنذ توليه منصب الرئيس التنفيذي للبنك الزراعي المصري في مايو 2025، يركز أبو السعود على تطوير دور البنك في تمويل الأنشطة الزراعية والإنتاجية، وتوسيع قاعدة الخدمات المصرفية، إلى جانب الاستثمار في الكفاءات البشرية والتكنولوجيا، في مسعى لتعزيز قدرة البنك على مواكبة احتياجات المزارعين والاقتصاد الريفي.
بدأ أبو السعود مسيرته المهنية في بنك مصر عام 1997، حيث اكتسب خبرات متنوعة في قطاعات الفروع والعمليات والائتمان، قبل أن ينتقل للعمل في بنك الاتحاد الوطني والمصرف المتحد. وشكلت هذه المحطات قاعدة لخبرته في إدارة الأنشطة المصرفية والتعامل مع احتياجات العملاء ومختلف أنواع المخاطر التي تواجه المؤسسات المالية.
وفي عام 2017، انضم إلى البنك المصري لتنمية الصادرات، وتولى رئاسة قطاع المخاطر، واستمر في هذا المنصب حتى عام 2022، مشاركًا في تطوير منظومة إدارة المخاطر والإشراف على ملفات مخاطر الائتمان والسوق والعمليات. وفي ديسمبر من العام نفسه، انتقل إلى منصب نائب رئيس مجلس إدارة البنك المصري لتنمية الصادرات، ليضيف إلى خبرته الفنية تجربة أوسع في الإدارة التنفيذية وصناعة القرار المصرفي.
وجاءت محطته الأحدث في مايو 2025، مع توليه منصب الرئيس التنفيذي للبنك الزراعي المصري، ليبدأ مرحلة جديدة ترتبط بتعزيز الدور التنموي للبنك، وتطوير أدوات التمويل التي تستهدف المزارعين والأنشطة المرتبطة بالإنتاج الزراعي.
ويحتل التمويل الزراعي موقعًا رئيسيًا في توجهات أبو السعود، إذ يركز على توسيع نطاق الخدمات المقدمة لصغار المزارعين، مع طرح مجالات تمويل تشمل الميكنة والآلات الزراعية، وإنتاج الشتلات والتقاوي، ونظم الري الحديث والطاقة الشمسية، إلى جانب الزراعات التعاقدية. وتندرج هذه المجالات ضمن خطط ومنتجات مستهدفة أعلن البنك التوجه نحو إطلاقها، دون اعتبارها جميعًا خدمات مطبقة بالفعل.
وتعكس أرقام محفظة الائتمان حجم النشاط الذي شهده البنك خلال فترة قيادته؛ إذ أعلن أبو السعود في سبتمبر 2026 تجاوز محفظة القروض 110 مليارات جنيه، مقابل نحو 88 مليار جنيه بنهاية ديسمبر 2025، بنمو يقارب 25% خلال ستة أشهر. كما أشار إلى أن القطاع الزراعي يستحوذ على نحو 70% من محفظة الائتمان، بينها 36 مليار جنيه موجهة لصغار المزارعين.
وتبرز هذه الأرقام حجم التمويل الموجه إلى الأنشطة الزراعية وصغار المنتجين، لكنها تظل نتائج مؤسسية للبنك خلال فترة قيادته، ولا تعني بالضرورة أن كامل النمو تحقق نتيجة قرارات فردية، في ظل امتداد جهود التطوير إلى إدارات وفرق عمل متعددة.
ولا يقتصر مسار التطوير على التمويل، إذ يولي أبو السعود اهتمامًا بالعنصر البشري باعتباره أحد محاور تحديث المؤسسة المصرفية، وتحدث عن أهمية اختيار الكفاءات في المناصب التنفيذية ومنح القيادات الصلاحيات اللازمة لأداء مهامها. كما أشار إلى أن نحو 80% من فروع البنك أصبحت مطورة، مثمنًا جهود الإدارة السابقة في تنفيذ جانب من أعمال التحديث، وهو ما يعكس الطبيعة التراكمية لعملية التطوير داخل المؤسسات المصرفية.
وفي ملف التحول الرقمي، أعلن أبو السعود استهداف إطلاق تطبيق للموبايل البنكي قبل نهاية عام 2026، لتسهيل حصول العملاء على الخدمات المصرفية وتوسيع نطاقها، مع التوجه نحو تقديم تجربة أكثر تكاملًا وفق مفهوم «السوبر آب». ويأتي ذلك ضمن خطة لتطوير قنوات تقديم الخدمات وتقليل الاعتماد على الإجراءات التقليدية، على أن يظل موعد الإطلاق مستهدفًا وفق التصريحات المنشورة.
كما امتدت خبرته في إدارة المخاطر إلى دعم توجه البنك نحو التمويل المستدام، من خلال التعاون مع الوكالة الألمانية للتعاون الدولي، واستعراض دليل نظام إدارة المخاطر البيئية والاجتماعية، الذي يستهدف تطوير آليات تقييم المخاطر المرتبطة بالتمويل، ومراعاة الأبعاد البيئية والاجتماعية عند دراسة الأنشطة والمشروعات.
وعلى المستوى العلمي، حصل أبو السعود على بكالوريوس التجارة وإدارة الأعمال من جامعة عين شمس، كما تورد السيرة المنشورة في التقرير السنوي للبنك المصري لتنمية الصادرات حصوله على ماجستير في إدارة الأعمال بالتعاون مع Westbrook University، إلى جانب دبلوم في السياسة والاقتصاد ودبلوم الدراسات المصرفية.
وبين الخبرة المصرفية الممتدة منذ عام 1997، والعمل في قطاعات الائتمان والمخاطر والإدارة التنفيذية، وقيادة البنك الزراعي المصري منذ مايو 2025، تتشكل ملامح تجربة محمد أبو السعود المهنية. وتبقى نتائج خطط التطوير التي يقودها مرتبطة بمدى تحول المستهدفات المعلنة إلى خدمات مصرفية مطبقة، وقدرة البنك على توسيع التمويل المنتج وتحسين كفاءة عملياته وتعزيز دوره في دعم المزارعين والاقتصاد الريفي.