من HSBC وباركليز إلى قيادة «الإمارات دبي الوطني».. عمرو الشافعي ورحلة مصرفية تعيد رسم مؤشرات النمو
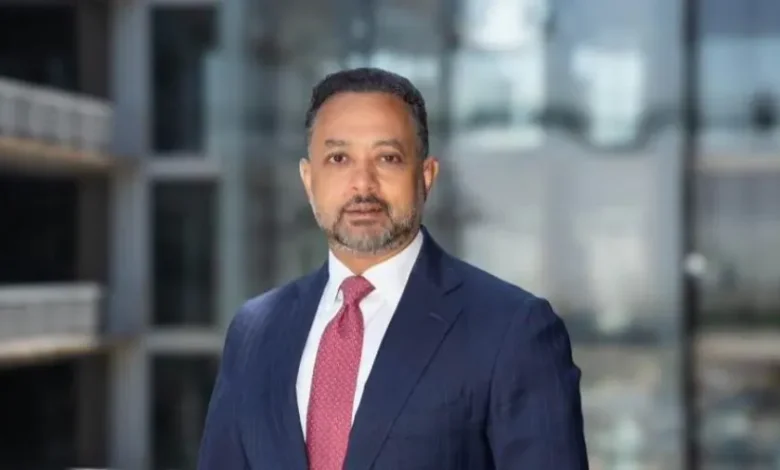

على مدار أكثر من 30 عامًا، بنى عمرو الشافعي مسيرة مصرفية امتدت بين مؤسسات مالية كبرى في مصر والإمارات وعدد من الأسواق الإفريقية، متنقلًا بين قطاعات ائتمان الشركات والتمويل الهيكلي والاستثمار، حتى وصل إلى قيادة بنك الإمارات دبي الوطني – مصر في فبراير 2023، ليقود مرحلة جديدة من التوسع والنمو انعكست بوضوح على المؤشرات المالية والتشغيلية للبنك.

لم تكن رحلة الشافعي مجرد انتقال بين المناصب القيادية، بل اتسمت بالتدرج المهني واكتساب خبرات متنوعة في أسواق مختلفة، بداية من العمل الائتماني في البنك المصري البريطاني «HSBC»، مرورًا بسيتي بنك وبنك المشرق وباركليز، وصولًا إلى البنك الأهلي المصري وبنك القاهرة، قبل تولي منصبه الحالي.
البداية من الائتمان.. بوابة الدخول إلى عالم المصارف
حصل عمرو الشافعي على بكالوريوس الاقتصاد والعلوم السياسية من جامعة القاهرة، وبدأ مسيرته المهنية عام 1994 في مجال ائتمان الشركات بالبنك المصري البريطاني «HSBC»، حيث أمضى نحو 5 سنوات اكتسب خلالها خبرات في تمويل الشركات وإدارة العلاقات الائتمانية.
وانتقل بعدها إلى شركة إنكوليس للتأجير التمويلي، حيث عمل في مجال التسويق الائتماني، وشارك في تأسيس محافظ العملاء ووضع السياسات الائتمانية، وهي تجربة أضافت إلى خبراته المصرفية معرفة بآليات التمويل غير التقليدي والتأجير التمويلي.
وفي عام 2000، انتقل إلى سيتي بنك مصر، قبل أن يواصل عمله داخل المجموعة في الإمارات، كما خاض تجربة في بنك المشرق، وتدرج في مسئوليات مرتبطة بتمويل الشركات والتغطية المصرفية في أسواق الخليج.
باركليز.. خبرة إقليمية وقيادة عابرة للأسواق
مثلت تجربته في بنك باركليز واحدة من أبرز المحطات المهنية، إذ تولى مناصب قيادية في قطاع تمويل الشركات عبر عدد من الأسواق، شملت الإمارات ودول مجلس التعاون الخليجي، قبل أن يتولى مسئولية إقليمية لقطاع تمويل الشركات الكبرى في مصر وكينيا وتنزانيا.
كما شغل عضوية اللجنة التنفيذية للخدمات المصرفية للشركات والاستثمار في إفريقيا، باستثناء جنوب إفريقيا، وشارك في فرق القيادة العليا المعنية بالائتمان والاستثمار على مستوى المنطقة.
ومكنته هذه التجربة من توسيع نطاق خبراته في إدارة التمويلات الكبرى والتعامل مع الشركات والمؤسسات المالية في أسواق مختلفة، فضلًا عن اكتساب رؤية أوسع لطبيعة المخاطر والفرص الاستثمارية والتمويلية.
البنك الأهلي وبنك القاهرة.. الانتقال إلى قيادة المؤسسات المحلية
في عام 2016، انتقل الشافعي إلى البنك الأهلي المصري، حيث تولى رئاسة مجموعة تمويل الشركات والتمويل الهيكلي والدين، كما أصبح عضوًا باللجنة التنفيذية للبنك، وشارك في مجالس إدارات شركات تابعة، من بينها الأهلي كابيتال القابضة والأهلي للتأجير التمويلي.
وفي يناير 2018، انضم إلى بنك القاهرة نائبًا لرئيس مجلس الإدارة التنفيذي، وتولى مسئوليات مرتبطة بتطوير أنشطة البنك، كما شارك في عضوية مجالس إدارات عدد من المؤسسات، من بينها الشركة القابضة للسياحة والفنادق، وشركة القاهرة للتأجير التمويلي، وبنك مصر أوروبا في فرانكفورت.
واستمرت تجربته في بنك القاهرة حتى عام 2021، قبل انتقاله إلى مرحلة جديدة من مسيرته المهنية، حملت له مسئولية قيادة أحد البنوك التابعة لمجموعة مصرفية إقليمية كبرى.
فبراير 2023.. قيادة بنك الإمارات دبي الوطني – مصر
في فبراير 2023، تولى عمرو الشافعي منصب الرئيس التنفيذي والعضو المنتدب لبنك الإمارات دبي الوطني – مصر، مستندًا إلى خبرة مصرفية متنوعة في تمويل الشركات والائتمان والاستثمار وإدارة المؤسسات.
ومنذ توليه المسئولية، تبنى البنك استراتيجية ركزت على تعزيز المركز المالي، ورفع كفاءة الأداء التشغيلي، وتوسيع قاعدة العملاء، وتنويع محفظة الائتمان، إلى جانب تطوير الخدمات الرقمية وتقديم حلول مصرفية تتناسب مع احتياجات الأفراد والشركات.
وانعكست هذه التوجهات على مؤشرات البنك، إذ ارتفع صافي الأرباح من 1.18 مليار جنيه بنهاية 2022 إلى 5.3 مليار جنيه بنهاية 2024، ثم إلى 6.1 مليار جنيه بنهاية 2025، محققًا نموًا بنحو 415% مقارنة بعام 2022.
كما ارتفعت الإيرادات إلى 15.3 مليار جنيه خلال 2025، مقابل 13.6 مليار جنيه في 2024، بمعدل نمو بلغ 12.5%.
الأصول والودائع.. توسع في حجم الأعمال وتعزيز للمركز المالي
لم يقتصر النمو على الأرباح، بل امتد إلى حجم الأعمال والمركز المالي، إذ ارتفعت أصول البنك إلى 208 مليارات جنيه بنهاية ديسمبر 2025، مقابل 159 مليار جنيه بنهاية 2024، بمعدل نمو بلغ 31%.
وزادت حقوق الملكية إلى 23 مليار جنيه، مقابل 17.4 مليار جنيه خلال الفترة المقارنة، بمعدل نمو 32%، فيما سجل العائد على متوسط حقوق الملكية 33%، والعائد على متوسط الأصول 3.6%.
وعلى مستوى الودائع، ارتفعت محفظة ودائع العملاء إلى 170 مليار جنيه بنهاية 2025، مقابل 128.2 مليار جنيه بنهاية 2024، بمعدل نمو 33%.
وجاء هذا النمو مدفوعًا بزيادة ودائع المؤسسات إلى 100 مليار جنيه، مقابل 82.1 مليار جنيه، إلى جانب ارتفاع ودائع الأفراد إلى 70 مليار جنيه، مقارنة بـ46.1 مليار جنيه بنهاية 2024، بما يعكس اتساع قاعدة العملاء وتعزيز قدرة البنك على جذب المدخرات.
التمويلات.. نمو في الشركات والأفراد
شهدت محفظة القروض والتسهيلات للعملاء بدورها توسعًا ملحوظًا، إذ ارتفعت إلى 96 مليار جنيه بنهاية 2025، مقابل 84.1 مليار جنيه بنهاية 2024، بمعدل نمو بلغ 14%.
واستحوذت قروض الشركات والمؤسسات على نحو 74 مليار جنيه من إجمالي المحفظة، مقابل 67.2 مليار جنيه في العام السابق، بينما بلغت قروض الأفراد 22 مليار جنيه، مقابل 16.9 مليار جنيه، محققة نموًا سنويًا بلغ 29%.
وتعكس هذه المؤشرات توجه البنك إلى تنويع محفظة الائتمان، وعدم الاعتماد على قطاع واحد في تحقيق النمو، مع تعزيز دوره في تمويل الشركات وتوسيع نطاق الخدمات المقدمة للأفراد.
التحول الرقمي والابتكار.. رهان على تجربة مصرفية مختلفة
بالتوازي مع التوسع المالي، ركزت استراتيجية البنك على تطوير الخدمات المصرفية الرقمية وتحديث تجربة العملاء، وتقديم منتجات وحلول مبتكرة للأفراد والشركات، إلى جانب الاستثمار في البنية التكنولوجية وتحسين كفاءة العمليات.
كما اتجه البنك إلى تعزيز مستويات الحوكمة وإدارة المخاطر والحفاظ على جودة الأصول، باعتبارها عناصر أساسية لضمان استدامة النمو، خاصة في ظل التغيرات التي يشهدها السوق المصرفي وبيئة أسعار الفائدة.
وتظهر نتائج عام 2025 أن البنك تمكن من تحقيق نمو في الأرباح والأصول والودائع، مع الحفاظ على نسبة التكلفة إلى الدخل عند 30%، وهو ما يعكس اهتمام الإدارة بتحسين كفاءة التشغيل بالتوازي مع زيادة حجم الأعمال.
تجربة مصرفية تجمع بين الخبرة الدولية والنمو المحلي
تقدم مسيرة عمرو الشافعي نموذجًا لقيادة مصرفية تشكلت عبر العمل في مؤسسات دولية ومحلية، واكتسبت خبراتها من التعامل مع أسواق متعددة وقطاعات تمويل مختلفة، قبل الانتقال إلى إدارة بنك داخل السوق المصرية.
وخلال الفترة من نهاية 2022 وحتى نهاية 2025، ارتفع صافي أرباح بنك الإمارات دبي الوطني – مصر بأكثر من 5 أضعاف، كما زادت أصوله إلى 208 مليارات جنيه، وارتفعت ودائع العملاء إلى 170 مليار جنيه، ووصلت قروضه وتسهيلاته إلى 96 مليار جنيه.
وتعكس هذه المؤشرات حجم التحول الذي شهده البنك خلال السنوات الأخيرة، كما تضع استراتيجية الإدارة التنفيذية أمام تحدي الحفاظ على معدلات النمو، وتعزيز جودة الأصول، وتحقيق التوازن بين التوسع في التمويل والربحية وإدارة المخاطر.