
اقتصادية الإسكندرية ترفض إعفاء الشركة العربية للملاحة من رسوم قضائية بـ196 ألف جنيه
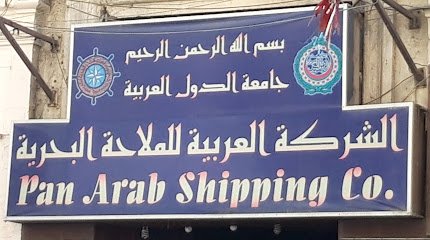

رفضت محكمة الإسكندرية الاقتصادية، في دعوى تنفيذ موضوعية، طلب الشركة العربية للملاحة البحرية وقف تنفيذ مطالبات برسوم نسبية وخدمات بلغت إجماليا 196 ألف جنيه، بعدما تمسكت الشركة بإعفائها من جميع أنواع الضرائب والرسوم استنادا إلى المادة الخامسة من القانون رقم 45 لسنة 1975، وانتهت المحكمة إلى أن الإعفاء الوارد بالنص لا يمتد إلى الرسوم القضائية، لكون الإعفاء منها استثناء لا يجوز التوسع فيه أو القياس عليه إلا بنص صريح.


وتعود وقائع النزاع إلى إقامة الشركة المستشكلة دعواها بصحيفة قيدت بقلم كتاب المحكمة في 16 سبتمبر 2021، طالبت فيها بوقف تنفيذ المطالبات بأرقام 64 لسنة 2020-2021 و67 لسنة 2020-2021 و69 لسنة 2020-2021، الخاصة بالرسوم النسبية والخدمات، بدعوى مخالفتها لأحكام المادة الخامسة من القانون رقم 45 لسنة 1975 بشأن المزايا والإعفاءات الممنوحة للشركة العربية للملاحة البحرية، مع إلزام المستشكل ضدهم بالمصروفات ومقابل أتعاب المحاماة.
وقالت الشركة في دعواها إنه بتاريخ 14 سبتمبر 2021 ورد إليها أمر تقدير رسوم نسبية وخدمات في الدعوى رقم 82 لسنة 8ق الصادرة عن محكمة الإسكندرية الاقتصادية، عن المطالبات الثلاث المشار إليها، بإجمالي 196 ألف جنيه، معتبرة أن هذه المطالبات صدرت بالمخالفة للإعفاء المقرر لها بموجب القانون رقم 45 لسنة 1975.
واستندت الشركة إلى أن المادة الخامسة من القانون المشار إليه تقرر إعفاء الشركة ورأس مالها واستثماراتها وقروضها وممتلكاتها وأرباحها وتوزيعاتها وجميع أوجه نشاطها ومعاملاتها من جميع أنواع الضرائب والرسوم، بما في ذلك رسوم الدمغة، باستثناء ما كان منها مقابلا لخدمات المرافق العامة.
وقدمت الشركة للمحكمة حافظة مستندات تضمنت صورة من الجريدة الرسمية للقانون رقم 21 لسنة 1965 بشأن الموافقة على الاتفاقية الخاصة بإنشاء الشركة العربية للملاحة البحرية، وصورة من القانون رقم 45 لسنة 1975 بشأن المزايا التي تتمتع بها الشركة، إلى جانب صور المطالبات محل النزاع.
وخلال تداول الإشكال، دفع نائب الدولة بعدم قبول الدعوى لرفعها على غير ذي صفة بالنسبة إلى المستشكل ضدهما الثاني والثالث، بينما قدم وكيل الشركة شهادة من واقع الجدول في الدعوى رقم 114 لسنة 13ق اقتصادي الإسكندرية، المقامة من الشركة بطلب براءة ذمتها من سداد الرسوم النسبية والخدمات محل المطالبات، كما طلب وقف الدعوى الراهنة تعليقيا لحين الفصل في دعوى براءة الذمة.
وقضت المحكمة بعدم قبول الدعوى لرفعها على غير ذي صفة بالنسبة إلى المستشكل ضدهما الثاني والثالث، استنادا إلى أن الوزير هو الممثل القانوني لوزارته أمام المحاكم، وذلك في الحدود التي يحددها القانون، واعتبرت أن اختصام باقي الخصوم في هذا الشأن جاء على غير سند من الصفة.
وانتقلت المحكمة بعد ذلك إلى تكييف حقيقة النزاع، مؤكدة أن العبرة في تحديد طبيعة الدعوى تكون بحقيقة المقصود من الطلبات وليس بالألفاظ التي صيغت بها، وانتهت إلى أن حقيقة الطلبات تتمثل في منازعة تنفيذ موضوعية بشأن الرسوم القضائية المستحقة على الشركة، تأسيسا على تمسكها بالإعفاء الوارد في المادة الخامسة من القانون رقم 45 لسنة 1975.
وبحثت المحكمة أساس الإعفاء، وأشارت إلى أن النص القانوني يعفي الشركة العربية للملاحة البحرية من جميع أنواع الضرائب والرسوم المتعلقة بنشاطها ومعاملاتها، باستثناء ما كان منها مقابلا لخدمات المرافق العامة، إلا أن هذا النص لم يتضمن إعفاء صريحا من الرسوم القضائية.
وأكدت المحكمة، استنادا إلى مبادئ قضائية لمحكمة النقض، أن الإعفاء من الرسوم القضائية لا يستفاد منه إلا بنص صريح، باعتباره استثناء من الأصل العام القاضي بوجوب أداء الرسوم، ولا يجوز التوسع في تفسير نصوص الإعفاء أو القياس عليها.
وأوضحت المحكمة أن الشركة العربية للملاحة البحرية تعد من أشخاص القانون الخاص، وفقا لقانون إنشائها رقم 21 لسنة 1965، ولها شخصيتها الاعتبارية وميزانيتها المستقلة، كما أن أيا من قانون إنشائها أو القانون رقم 45 لسنة 1975 لم يتضمن نصا صريحا بإعفائها من الرسوم القضائية.
وانتهت المحكمة إلى أن عبارة “جميع أنواع الضرائب والرسوم” الواردة في المادة الخامسة من القانون رقم 45 لسنة 1975 لا تمتد إلى الرسوم القضائية، مشيرة إلى أن الرسوم القضائية تفرضها الدولة مقابل خدمة قضائية، وأن إعفاء الشركة من الضرائب والرسوم المرتبطة بنشاطها لا يكفي بذاته لمد الإعفاء إلى الرسوم القضائية دون نص صريح.
كما رفضت المحكمة طلب وقف الدعوى تعليقيا لحين الفصل في دعوى براءة الذمة رقم 114 لسنة 13ق استئناف اقتصادي الإسكندرية، معتبرة أنه لا توجد مسألة أولية يتعين حسمها قبل الفصل في الدعوى الراهنة.
وبناء على ذلك، قضت المحكمة في مادة تنفيذ موضوعية برفض الدعوى، وألزمت المدعي بصفته بالمصروفات، إلى جانب مقابل أتعاب المحاماة.